🎯 Relatório atual📈 Gráficos📊 Pontuação🗂️ Histórico📚 Fontes e limites🔒 Sobre esta página
💡 A resposta curta: entre parcelado — 1/3 agora,
1/3 se a taxa subir, 1/3 depois da eleição.
Porque acertar o timing é impossível — e o parcelamento transforma isso num não-problema.
Porque acertar o timing é impossível — e o parcelamento transforma isso num não-problema.
📊 A situação hoje
| Título | Taxa real | Prazo | Percentil 3a | Percentil histórico |
|---|---|---|---|---|
| IPCA+ 2035 | 7.55% | 8.7 anos | 69% | 96% |
| IPCA+ 2045 | 7.24% | 18.7 anos | 68% | 93% |
Como ler isso:
- Taxa real 7.55% — é o que você contrata acima da inflação. Garantido se levar ao vencimento.
- Percentil 3 anos: 69% — nos últimos 3 anos, a taxa esteve mais alta em 31% dos dias. A régua é curta: os últimos 3 anos já foram de juros altos, então a comparação fica "achatada".
- Percentil histórico: 96% — contra toda a história desde 2010, a taxa esteve mais alta em apenas 4% dos dias. É uma janela historicamente boa.
🔀 Triangulação — 2º canal independente (ANBIMA ETTJ)
Curva de referência de 17/09/2026: ETTJ IPCA 5a 7.66% · 10a 7.51% · inflação implícita 5a 6.16%
Consistente com as taxas ofertadas — os dois canais contam a mesma história.
Curva de referência de 17/09/2026: ETTJ IPCA 5a 7.66% · 10a 7.51% · inflação implícita 5a 6.16%
Consistente com as taxas ofertadas — os dois canais contam a mesma história.
📐 O plano concreto
11/3 agora — no IPCA+ 2035
Motivo: a taxa está em 96% do histórico — janela boa.
Se você não entrar agora, o risco é a taxa cair e você ficar de fora.
Se você não entrar agora, o risco é a taxa cair e você ficar de fora.
21/3 se a taxa SUBIR — gatilho: IPCA+ 2035 acima de 7.72%
Motivo: taxa mais alta = carrego melhor. O gatilho abre quando o percentil passar de 85%.
Se a taxa cair, este pedaço simplesmente não é usado — você fica com 1/3 investido, não 100% errado.
Se a taxa cair, este pedaço simplesmente não é usado — você fica com 1/3 investido, não 100% errado.
31/3 depois da eleição (após 4 de outubro)
Motivo: a eleição é o maior evento incerto do ano. O mercado pode reagir nos dois sentidos.
Esperar resolve a incerteza sem custo de timing — você decide com informação, não com aposta.
Esperar resolve a incerteza sem custo de timing — você decide com informação, não com aposta.
✅ Por que este plano é o ideal
- Não exige acertar o timing — que os estudos mostram ser impossível
- Aproveita a janela — que está em 96% do histórico
- Protege contra a taxa subir — você tem munição para comprar mais barato
- Protege contra a taxa cair — você já tem 1/3 dentro
- Resolve a eleição — o 3º pedaço espera o evento passar
🧠 Por que parcelar? (o embasamento)
Cada pedaço do plano vem de um estudo nosso. Nenhum é opinião.
1. Porque a previsão não é confiável
Estudo: comparamos 1.173 boletins do Focus com o IPCA que realmente aconteceu.
Resultado: erro médio de 1,79 pontos percentuais — e o mercado subestima a inflação em 7 de 11 anos (em 2021, previu 3,07% e veio 10,06%).
Conclusão: não dá para apostar no timing com base em previsão.
Resultado: erro médio de 1,79 pontos percentuais — e o mercado subestima a inflação em 7 de 11 anos (em 2021, previu 3,07% e veio 10,06%).
Conclusão: não dá para apostar no timing com base em previsão.
2. Porque o que move a taxa é o imprevisto
Estudo (event study): medimos a reação da taxa a 57 decisões do Copom e
140 divulgações de IPCA.
Resultado: quando o Copom corta, a taxa longa não se move (
Conclusão: eventos agendados já estão no preço. O que move o juro é o não-antecipado — política, fiscal, crise. Ninguém prevê isso.
Resultado: quando o Copom corta, a taxa longa não se move (
+0,00pp).
Quando o IPCA sai, também não (+0,00pp).Conclusão: eventos agendados já estão no preço. O que move o juro é o não-antecipado — política, fiscal, crise. Ninguém prevê isso.
3. Porque comprar caro (em taxa) funciona — e barato não
Estudo (validação): 4.124 dias de história agrupados por faixa de taxa.
Conclusão: quem comprou com a taxa historicamente baixa NUNCA ganhou em 3 anos.
Quem comprou caro, ganhou em 80% dos casos. Mas não é garantia — é probabilidade.
| Percentil na entrada | Retorno real 3a | Casos positivos |
|---|---|---|
| 0–20% (taxa baixa) | −8,7% | 0% |
| 20–40% | +16,6% | 75% |
| 60–80% | +25,0% | 80% |
| 80–100% (taxa alta) | +7,2% | 80% |
4. Porque a taxa está em nível historicamente alto
Contexto: o Brasil é hoje o único grande país cortando juros — enquanto EUA e Europa apertam.
Isso abre prêmio para quem trava taxa agora.
Mas atenção: os mesmos estudos mostram que não dá para prever quando esse prêmio vira ganho. Pode virar em 6 meses, pode levar 3 anos — ou pode não virar.
Mas atenção: os mesmos estudos mostram que não dá para prever quando esse prêmio vira ganho. Pode virar em 6 meses, pode levar 3 anos — ou pode não virar.
🚫 O que NÃO fazer
- Não coloque tudo de uma vez — se a taxa subir depois, você vai olhar o preço e se arrepender
- Não espere "o momento perfeito" — ele não existe. Quem espera confirmação entra depois da festa
- Não compre IPCA+ longo com dinheiro que pode precisar antes de 2035 — a marcação pode cair no meio do caminho
- Não conte com o markup — nossa matemática prova que vender e reaplicar à mesma taxa = zero a zero
- Não use o Focus para decidir o timing — o erro dele (1,79pp) é maior que a vantagem
⚡ O que mudaria este plano
- Taxa real subir acima de 8,5% → acelere (a janela ficou excepcional)
- Taxa real cair abaixo de 7,0% → pare (o carrego deixou de compensar)
- Breakeven (inflação implícita) acima de 7% → sinal de inflação desancorando
- Resultado eleitoral com ajuste fiscal crível → a taxa tende a cair rápido; considere antecipar o 3º pedaço
- Dominância fiscal (mercado ignorando o BC) → o IPCA+ protege no carrego, mas esqueça o markup
📈 Gráficos
Uma imagem vale mais que a tabela: onde a taxa está e de onde ela veio.
A linha azul é a taxa ofertada do IPCA+ 2035.
As tracejadas são os percentis do período: p25 ·
mediana · p75.
Quanto mais a linha azul está acima das tracejadas, melhor o carrego.
A curva mostra a taxa por prazo. Se ela é
descendente (taxa cai com o prazo), o mercado espera juros menores à frente.
⚠️ O gráfico não prevê. Ele mostra onde estamos vs. onde
estivemos. O que move a taxa adiante é o imprevisto — nossos estudos provam.
📊 A pontuação — como estamos?
Esta é a memória das nossas análises: cada relatório faz uma afirmação, e aqui medimos se ela se confirmou. É como um boletim da nossa própria capacidade de prever.
2
Relatórios
registrados até hoje
registrados até hoje
+1.63 pp
Vantagem de entrada
acima da média histórica
acima da média histórica
⚠️ Amostra pequena: 0 avaliado(s)
Para tirar conclusões estatísticas precisamos de 30+ relatórios avaliados. Até lá, os números abaixo são anedota, não estatística — servem para acompanhar a direção, não para provar.
Para tirar conclusões estatísticas precisamos de 30+ relatórios avaliados. Até lá, os números abaixo são anedota, não estatística — servem para acompanhar a direção, não para provar.
🧮 Como cada relatório é pontuado (a matemática)
Cada relatório afirma: "comprar a esta taxa é uma boa decisão". Isso é uma previsão — e previsão se pontua por dois caminhos independentes:
Cada relatório afirma: "comprar a esta taxa é uma boa decisão". Isso é uma previsão — e previsão se pontua por dois caminhos independentes:
| Nota | O que mede | Quando é verificável |
|---|---|---|
| Carrego | Percentil da taxa na hora da recomendação. Alto = travamos um carrego historicamente bom. | Imediatamente |
| Timing | O que o preço fez depois. Taxa caiu → quem comprou ganhou marcação.
Normalizada: 50 + 5 × ΔPU%, limitada a 0–100. | 30 a 365 dias |
Nota final = 0,6 × carrego + 0,4 × timing. O carrego pesa mais porque é a nossa tese ("carrego primeiro"); o timing é o bônus — e os nossos estudos mostram que ele não é previsível no curto prazo.
As estatísticas do conjunto:
- Vantagem de entrada — média das taxas que travamos menos a média histórica do período. Responde: "nossas entradas são melhores que uma entrada aleatória?"
- Acerto de timing — em quantos casos a taxa não subiu em 90 dias. Responde: "acertamos a direção de curto prazo?" (nosso próprio estudo diz que é difícil.)
- Brier — calibração da confiança declarada vs. o que aconteceu. 0 = perfeito · 0,25 = moeda justa · >0,25 = pior que jogar moeda.
🗂️ Histórico de relatórios
Cada relatório é a memória de um momento: o que pensávamos, com que taxa, e o que aconteceu depois. Nada é apagado — é assim que dá para auditar.
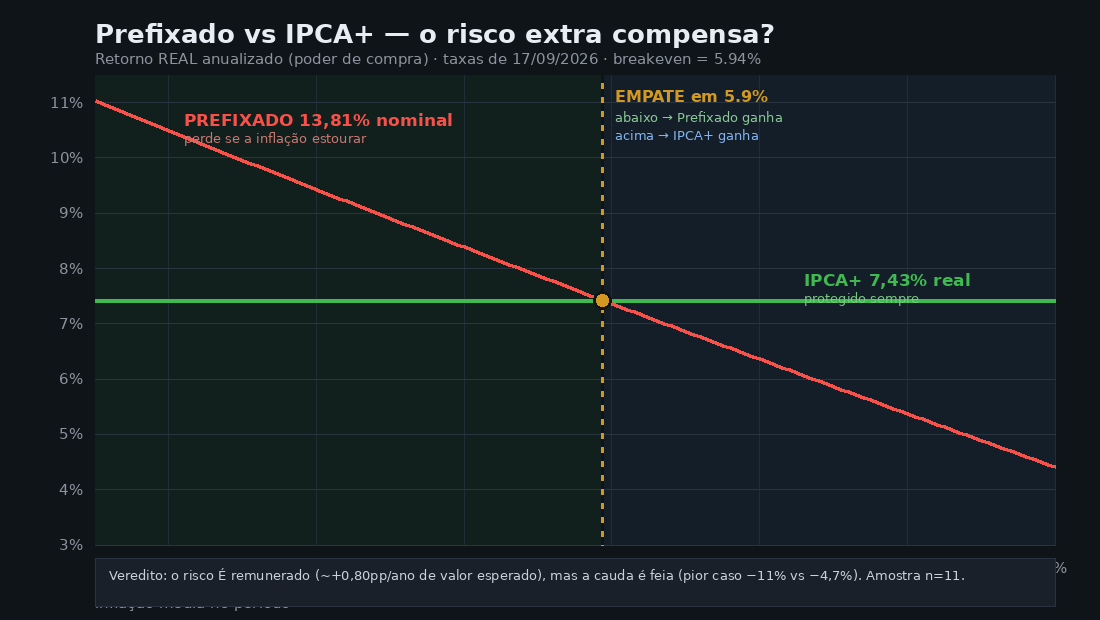
🖼️ 2026-09-18-prefixado-vs-ipca.png
—
45 KB · 18/09/2026 15:12
📊 2026-09-18-prefixado-vs-ipca.html
—12 KB · 18/09/2026 15:08
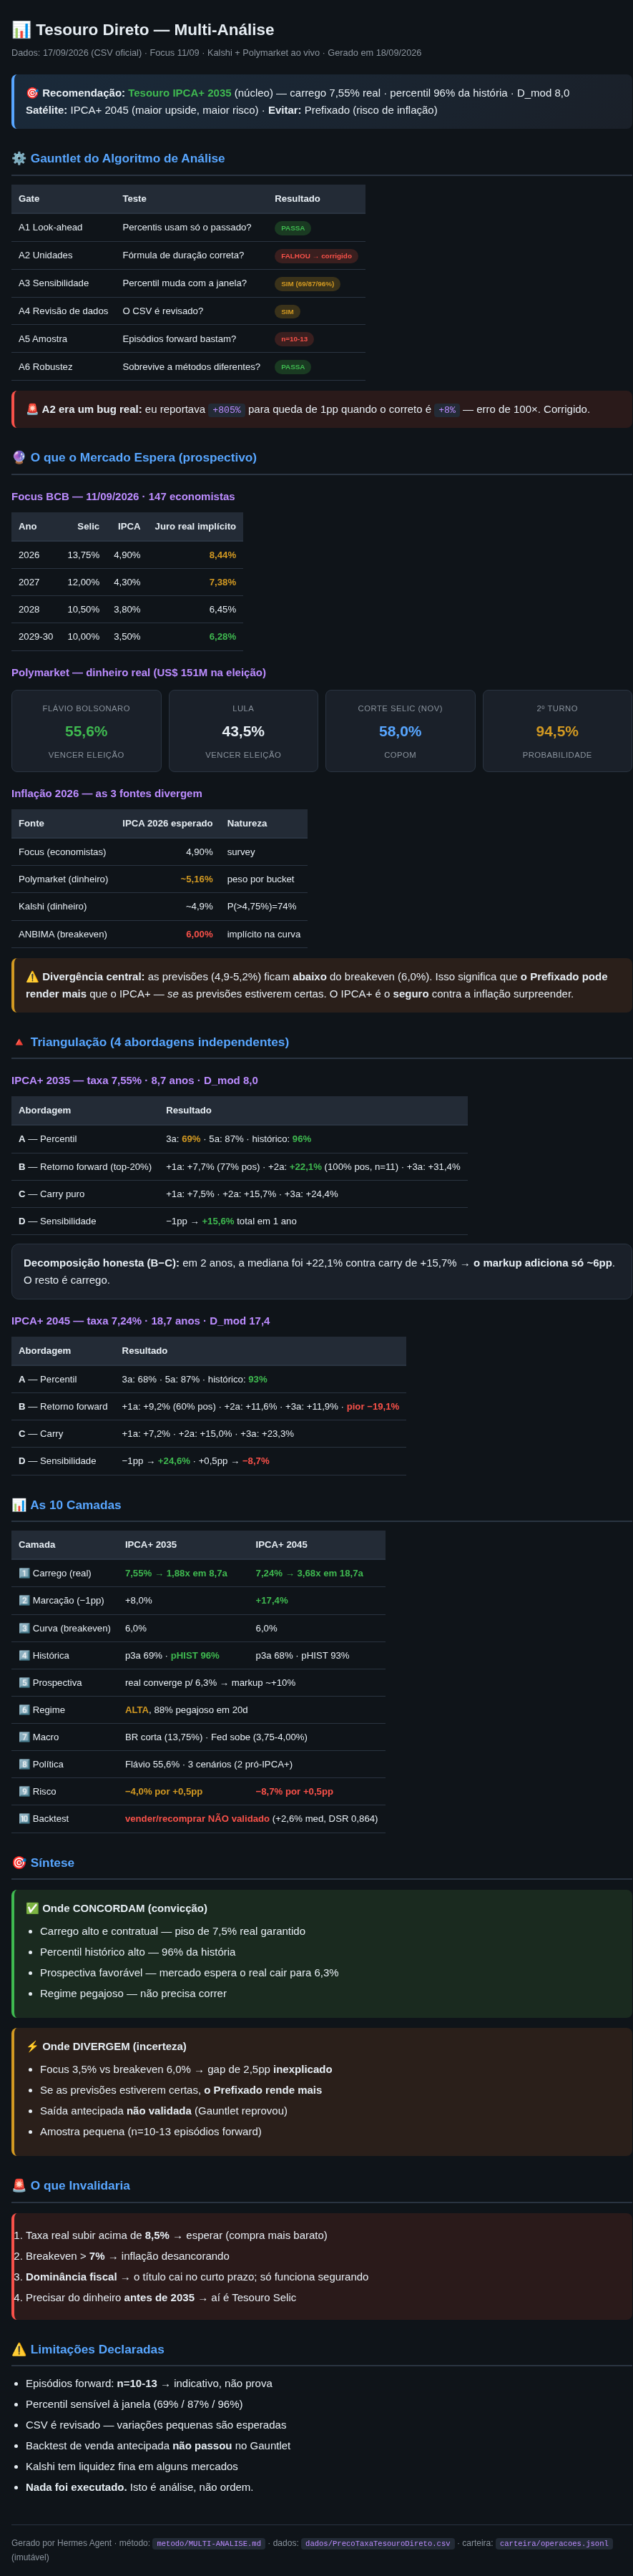
🖼️ 2026-09-18-multi-analise-ipca.png
—
438 KB · 18/09/2026 14:56
📊 Multi-análise IPCA+ — pré-eleição
96IPCA+ 2035 · travou 7.55% · percentil 96% ⏳ pendente
1 mês: ⏳ · 3 meses: ⏳ · 6 meses: ⏳ · 1 ano: ⏳
📚 De onde vem cada afirmação
Ver os estudos
| Afirmação | Estudo |
|---|---|
| Erro do Focus = 1,79pp | 1.173 boletins vs IPCA realizado |
| Copom não move a taxa longa | 57 decisões + 140 IPCA (event study) |
| Comprar barato nunca pagou | 4.124 dias agrupados por percentil |
| 87% da curva é um fator só | PCA em 405 dias × 5 vencimentos |
| Taxas viram em eventos políticos | 13 change-points desde 2010 |
| Vender e reaplicar = zero a zero | Matemática da marcação a mercado |
⚠️ Limitações honestas
- Amostras pequenas — os estudos de retorno têm n=10 a 28 casos. Direção boa, prova estatística fraca.
- Um único regime — testado em 2010-2026 (metas de inflação). Um regime diferente pode mudar tudo.
- Nada é garantido — a taxa contratada é garantida se você levar ao vencimento.
- Isto é análise, não ordem — a decisão é sempre sua.
🔒 Privacidade
Esta página é pública — qualquer pessoa com o link pode vê-la.
Por isso ela contém apenas a análise: taxas, percentis, método e o plano genérico.
O que NUNCA entra aqui:
O que NUNCA entra aqui:
- Quanto foi aportado, quando e a que preço
- Posições pessoais, saldos ou valores a resgatar
- Qualquer recomendação personalizada de venda com valores
ℹ️ Sobre
Fontes de dados: Tesouro Transparente (CSV oficial) + ANBIMA ETTJ (curva de
referência) — dois canais independentes, triangulados a cada atualização.
Método: análise sem LLM em runtime — scripts determinísticos, auditáveis. O processo está em
Atualização: semanal (segundas) + alertas quando algo material acontece.
Gerado em: 18/09/2026
Método: análise sem LLM em runtime — scripts determinísticos, auditáveis. O processo está em
RUNBOOK.md e metodo/.Atualização: semanal (segundas) + alertas quando algo material acontece.
Gerado em: 18/09/2026